お知らせ/ブログ
個人事業主の事業承継を支える 「個人版事業承継税制」とは?
2026/08/25
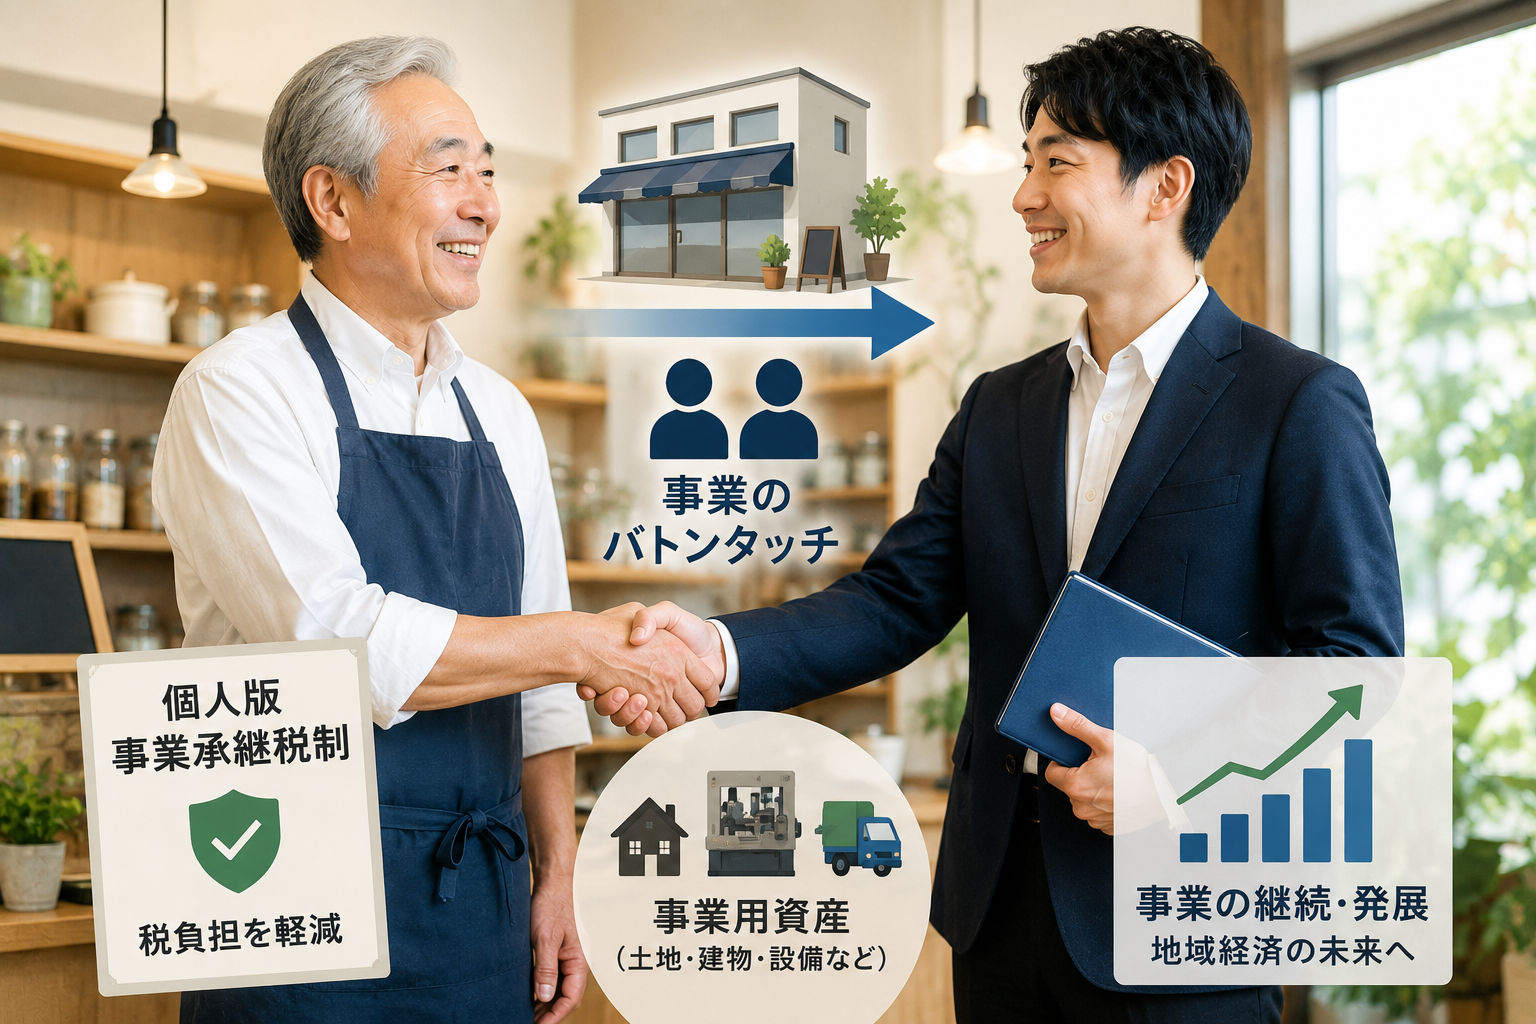
2019年度税制改正で創設された「個人版事業承継税制」をご存じでしょうか。
従来、事業承継に関する税制優遇は、主に法人が保有する自社株を対象としていました。個人版事業承継税制の創設により、個人事業主が使用している土地・建物・設備なども、一定の要件を満たせば相続税・贈与税の納税猶予を受けられるようになりました。
さらに、2026年度税制改正では、制度を利用するために必要な「個人事業承継計画」の提出期限が、2026年3月31日から2028年9月30日まで延長されています。事業承継を検討している個人事業主にとって、あらためて制度の活用を検討する機会といえるでしょう。
個人版事業承継税制とは
個人版事業承継税制とは、個人事業主が後継者へ事業用資産を贈与または相続させた場合に、その資産に対応する贈与税・相続税の納税を猶予する制度です。
対象となるのは、原則として正規の簿記による青色申告を行っていた事業者です。不動産貸付業など、一部の事業は対象外となります。
一定の要件を満たし続ければ、事業承継時に必要となる納税資金の負担を大きく抑えられます。また、後継者の死亡など一定の事由に該当した場合には、猶予されていた税額が免除されることもあります。
ただし、最初から税金が免除される制度ではありません。あくまで原則は「納税の猶予」である点に注意が必要です。
納税猶予の対象となる事業用資産
対象となるのは、先代事業者の青色申告書に添付された貸借対照表に計上されていた「特定事業用資産」です。
主な対象資産は次のとおりです。
- 事業用の宅地等:400平方メートルまで
- 事業用建物:床面積800平方メートルまで
- 機械、器具、備品
- 営業用車両、運搬具
- 乳牛、果樹などの生物
- 特許権などの無形固定資産
飲食店の店舗や厨房設備、小売店の商品棚や冷蔵庫、医院の診療機器、製造業の工作機械なども、条件を満たせば対象になる可能性があります。
個人版事業承継税制のメリット
最大のメリットは、事業承継時に多額の現金を準備しなくても、土地・建物・設備などを後継者へ引き継ぎやすくなることです。
たとえば、店舗や工場の評価額が高くても、事業用不動産を売却せずに事業を継続できる可能性があります。
特に、次のような個人事業で活用が考えられます。
- 飲食店や小売店
- 医院、歯科医院
- 税理士、行政書士などの士業
- 建設業、製造業
- 農業
- 理美容業
- 自動車整備業
事業用資産の割合が大きい個人事業ほど、制度を利用するメリットが大きくなる可能性があります。
制度を利用するための主な手続き
個人版事業承継税制を利用するには、主に次の手続きが必要です。
- 個人事業承継計画を作成する
認定経営革新等支援機関から指導・助言を受け、2028年9月30日までに都道府県へ提出します。 - 事業用資産を贈与または相続する
対象となるのは、原則として2019年1月1日から2028年12月31日までに行われた贈与または相続です。 - 都道府県知事の認定を受ける
実際の事業承継後、経営承継円滑化法に基づく認定を申請します。 - 贈与税・相続税の申告を行う
税務署へ申告書や必要書類を提出し、猶予税額と利子税に見合う担保を提供します。 - 継続届出書を提出する
納税猶予を継続するため、原則として3年ごとに所轄税務署へ継続届出書を提出します。
彦根市で事業を営んでいる場合、個人事業承継計画は、原則として先代事業者の主たる事務所の所在地を管轄する滋賀県へ提出します。認定申請については、後継者の主たる事務所の所在地を管轄する都道府県が提出先です。
利用する際の注意点
個人版事業承継税制には、細かな要件があります。
特に注意したいのは次の点です。
- 贈与の場合、後継者は贈与日に18歳以上であること
- 後継者に一定の事業従事歴が必要であること
- 青色申告を継続すること
- 対象となる事業用資産を引き続き事業に使用すること
- 猶予税額と利子税に見合う担保を提供すること
- 期限内に認定申請、税務申告、継続届出を行うこと
事業を廃止した場合や、対象資産を事業に使用しなくなった場合には、原則として猶予されていた税額と利子税を納付しなければなりません。
そのため、「納税しなくてよい制度」ではなく、事業を継続することを前提とした制度として考える必要があります。
小規模宅地等の特例との比較が必要
個人事業主の相続では、「小規模宅地等の特例」を利用できる場合があります。
特定事業用宅地等に該当すれば、400平方メートルまでの土地について、相続税評価額を80%減額できる可能性があります。
ただし、同じ特定事業用宅地等について、個人版事業承継税制と小規模宅地等の特例を重ねて適用することはできません。
- 個人版事業承継税制:対象税額の100%を納税猶予
- 小規模宅地等の特例:土地の相続税評価額を80%減額
どちらが有利になるかは、土地だけでなく、建物、設備、預貯金、借入金などを含めた財産全体によって変わります。
早めの準備が重要です
個人事業承継計画の提出期限は2028年9月30日まで延長されましたが、贈与・相続の適用期限は2028年12月31日のままです。
計画の作成、後継者の選定、事業用資産の確認、税額の試算、認定手続きには時間がかかります。期限直前になってからでは、必要な要件を満たせない可能性もあります。
彦根市で店舗、事務所、工場、農地などを含む個人事業の承継を検討している方は、税理士や認定経営革新等支援機関へ早めに相談しましょう。
事業用不動産の評価、活用、売却については、地域の不動産事情に詳しい専門会社へ相談し、税務面と不動産面の両方から承継方法を検討することが大切です。
※本記事は制度の概要を説明したものです。実際の適用可否や税額は、事業内容、資産構成、後継者の状況などによって異なります。個別の判断については税理士などの専門家へご確認ください。
監修者情報
- 商号
- 株式会社 トラストエージェント
- 代表
- 代表取締役 臼井 大典📞0749-26-2103
トラストエージェントは、滋賀県彦根市にある不動産会社です。地域に根ざした豊富な実績を活かし、さまざまな案件に対応いたします。ここでは、そんな当社の会社概要を紹介します。当社へのアクセス情報はこちらからご確認ください。
